Domain wundkompressen.de kaufen?
Wir ziehen mit dem Projekt
wundkompressen.de um.
Sind Sie am Kauf der Domain
wundkompressen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain wundkompressen.de kaufen?
Wer braucht Wohngebäudeversicherung?
Die Wohngebäudeversicherung ist für alle Hausbesitzer oder Eigentümer von Immobilien unverzichtbar. Sie schützt das Gebäude vor Schäden durch Feuer, Sturm, Hagel, Leitungswasser und anderen Risiken. Ohne eine Wohngebäudeversicherung müsste der Eigentümer im Falle eines Schadens die gesamten Reparatur- oder Wiederbeschaffungskosten selbst tragen. Besonders in Regionen mit erhöhtem Risiko für Naturkatastrophen oder anderen Schadensfällen ist eine Wohngebäudeversicherung dringend empfohlen. Letztendlich bietet die Wohngebäudeversicherung finanzielle Sicherheit und Schutz für das Zuhause und sollte daher von jedem Hausbesitzer in Betracht gezogen werden. **
Wer braucht eine Wohngebäudeversicherung?
Wer braucht eine Wohngebäudeversicherung? Eine Wohngebäudeversicherung ist für Hausbesitzer oder Eigentümer von Wohngebäuden unerlässlich, da sie Schutz vor Schäden bietet, die durch Feuer, Sturm, Hagel, Leitungswasser oder andere Risiken verursacht werden können. Auch für Vermieter ist eine Wohngebäudeversicherung wichtig, um ihr Eigentum abzusichern und finanzielle Verluste im Falle eines Schadens zu vermeiden. Mieter hingegen benötigen in der Regel keine Wohngebäudeversicherung, da sie nicht für die Versicherung des Gebäudes, sondern lediglich für ihren Hausrat zuständig sind. Es ist ratsam, sich von einem Versicherungsexperten beraten zu lassen, um festzustellen, ob eine Wohngebäudeversicherung in der jeweiligen Situation notwendig ist. **

Ähnliche Suchbegriffe für Wohngebäudeversicherung
Top-Angebote
Produkte zum Begriff Wohngebäudeversicherung:
-
Neudorff Malusan® WundverschlussNeudorff Malusan® Wundverschluss ist ein gebrauchsfertiges Wundverschlussmittel zum Einsatz an allen Obst-und Ziergehölzen. Der angetrocknete Belag bildet eine Schutzrinde, welche die schnelle Wundheilung fördert und zur Gesunderhaltung der Gehölze beiträgt. Diese mechanische Barriere verhindert das Eindringen von holzzerstörenden Organismen. Malusan® Wundverschluss tropft nicht und bildet nach dem Antrocknen einen gleichmäßigen, haltbaren und unauffälligen Belag von hoher Elastizität. Malusan® Wundverschluss kann auch bei leichtem Frost (bis -2 °C) verstrichen werden.11,29 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
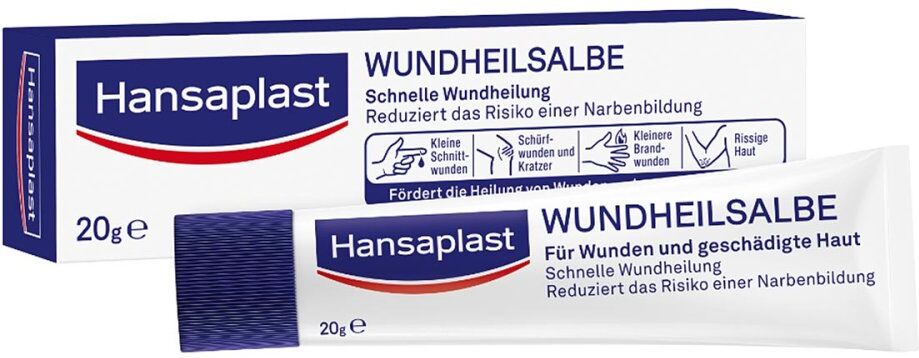
Hansaplast WundheilsalbeAnwendungsgebiet von Hansaplast WundheilsalbeHansaplast Wundheilsalbe – Zur Behandlung von Wunden und geschädigter Haut. Helfen Sie Ihrer Wunde mit der Hansaplast Wundheilsalbe, sicher, schnell und mit einem geringeren Narbenrisiko zu heilen. . : Hansaplast Wundheilsalbe unterstützt die natürliche Heilung von kleineren, oberflächlichen Wunden wie zum Beispiel Schnittwunden, Schürfwunden, Kratzern und kleineren Brandwunden 1. und 2. Grades. Die Hansaplast Wundheilsalbe kann in jeder Phase des Heilungsprozesses auf oberflächliche, offene Wunden sowie auf geschädigte Haut aufgetragen werden. Wirkstoffe / Inhaltsstoffe / ZutatenElektrolythaltige Lösung Polyhexanid 0,02% GegenanzeigenBei bekannter Überempfindlichkeit gegenüber einem der oben genannten Inhaltsstoffe sollte dieses Produkt nicht angewendet werden.DosierungBlutung stoppen. Sanft reinigen und die Wunde oder den Hautbereich trocknen. Vorsichtig einen dünnen Film ein bis zwei Mal am Tag auftragen. Stellen Sie sicher, dass die Tube nicht mit der Wunde in Kontakt kommt. Regelmäßig wiederholen bis due Heilung abgeschlossen ist. Kann in jeder Phase des Heilungprozess angewendet werden. Wenn notwendig, die Wunde mit einem Pflaster, Wundverband oder einer Kompresse abdecken. Täglich wechseln, wenn nicht anders von dem Arzt empfohlen.HinweiseÄhnliche Suchbegriffe: Hansaplast, Wundspray, Hautverletzungen, Schürfwunden, Schnittwunden, Risswunden, Desinfektion, Wunde, Alkoholfrei, brennt nicht, Infektion, Wundheilung Hansaplast Wundheilsalbe können in Ihrer Versandapotheke www.juvalis.de erworben werden.3,66 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
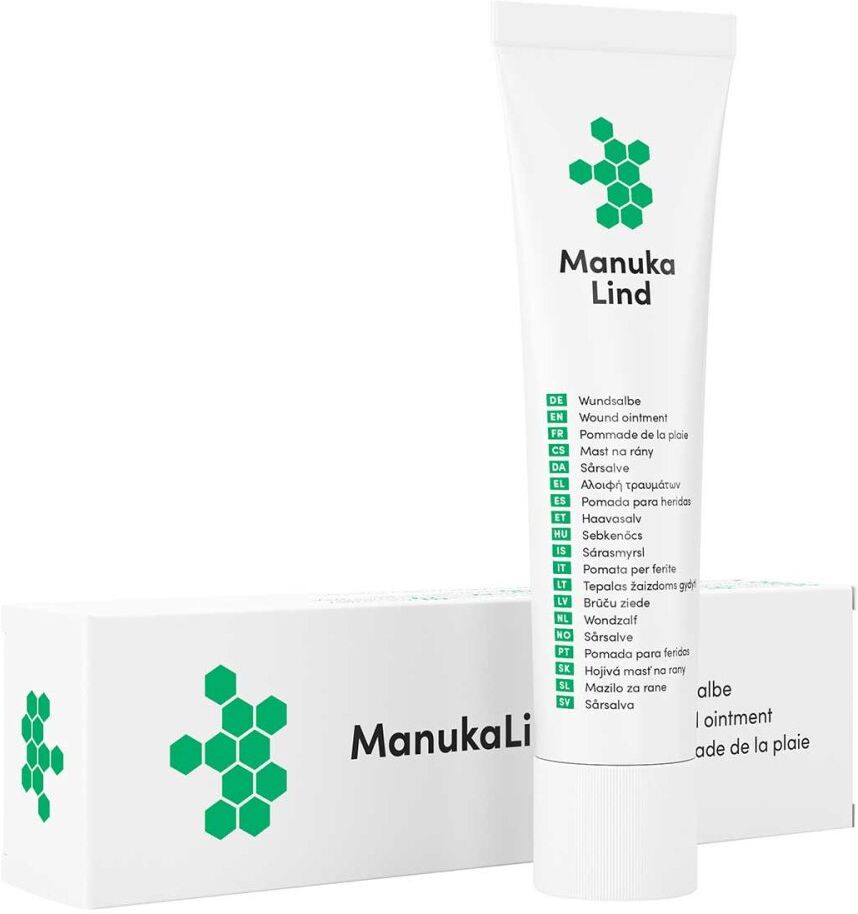
ManukaLind WundheilsalbeAnwendungsgebiet von ManukaLind Wundheilsalbe ManukaLind Wundheilsalbe eignet sich zur Behandlung von Wunden und Hautirritationen in allen Stadien der Wundheilung. Die einzigartige Zusammensetzung der ManukaLind Produkte beruht auf dem neuseeländischen Phänomen des Manuka Honigs. Dieser wird in Neuseeland von Honigbienen aus der Südseemyrte gewonnen und wird dort schon seit vielen Generationen als Heilmittel verwendet. Er besitzt stark antibakterielle und zellerneuernde Eigenschaften und fördert so die Wundheilung unter optimal feuchten Bedingungen des Wundmilieus. ManukaLind Wundheilsalbe enthält Manuka-Honig mit einem besonders hohen Anteil an Methylglyoxal (MGO 514+), einem Zuckerabbauprodukt, das in bis zu 100-fach höherer Konzentration vorhanden ist als in herkömmlichen Honigsorten. Aufgrund dieses einzigartigen Naturphänomens und der damit einhergehenden antibakteriellen Eigenschaften wird Manuka-Honig von Experten weltweit geschätzt. ManukaLind Wundheilsalbe kann bei Hautirritationen und Wunden angewendet werden. Dazu zählen: Akute und chronische Wunden und Ulcus, chirurgische Wunden, infizierte Wunden, Operationswunden, Verbrennungen (Grad I und II) und Verbrühungen, nekrotische Wunden, belegte Wunden, diabetische Wunden, Dekubitus, schlecht heilende Wunden, Schnitt- und Schürfwunden, oberflächliche Wunden, Narbenpflege bei genähten Wunden, Bisswunden, Hautreizungen, Fuß- und Beingeschwüre (venös, arteriell).Wirkungsweise von ManukaLind Wundheilsalbe 1. ReinigungWirkt wundreinigend und sorgt für einen effektiven, natürlichen Schutz vor Bakterien und eindringenden Keimen. 2. SchutzSorgt aufgrund seiner einzigartigen antimikrobiellen Eigenschaften für einen effektiven (natürlichen) Schutz vor Bakterien und eindringenden Keimen. 3. WundheilungBeschleunigt die Wundheilung und verringert NarbenbildungFördert die Wundgranulation und wirkt Wundgeruch entgegenNimmt die Spannung der Haut und sorgt für Entl40,96 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Dietz, Horst: WohngebäudeversicherungWohngebäudeversicherung , Ein detaillierter Überblick über die vertraglichen Grundlagen und den Deckungsumfang anhand der Musterbedingungen VGB 2010 des Gesamtverbands der Deutschen Versicherungswirtschaft (GDV): Dieser Kommentar zur Wohngebäudeversicherung bietet auch in der aktualisierten 3. Auflage ein ideales Arbeitsinstrument für alle Mitarbeiter von Antragsaufnahme- und Leistungsabteilungen, Versicherungsvermittler und -makler, Sachverständige, Gutachter, Richter und Rechtsanwälte! Die Wohngebäudeversicherung ist durch die Zunahme von Stürmen, Überschwemmungen und Hochwasser und anderen Naturereignissen in den Fokus von Medien und Öffentlichkeit gerückt. Nicht zuletzt Flutkatastrophen sorgten dafür, dass im Rahmen der Berichterstattung immer wieder nach der Versicherbarkeit der entstandenen Schäden gefragt wurde. Die Versicherungswirtschaft hat auf die an sie gestellten Anforderungen reagiert: Weitere Elementargefahren wurden in die Grunddeckung der Wohngebäudeversicherung aufgenommen. Auch mit der Aufnahme von Überspannungsschäden durch Blitz und Gewitter wurde die Deckung erheblich erweitert. Der hilfreiche Kommentar orientiert sich an der Reihenfolge der einzelnen Bestimmungen. Dies ermöglicht den in der täglichen Arbeit unentbehrlichen schnellen Zugriff auf einzelne Problembereiche. Neben der aktuellen Gesetzeslage und der neuesten Rechtsprechung werden auch wichtige Deckungserweiterungen berücksichtigt. Das Standardwerk bietet auch in der Ausbildung wertvolle Unterstützung. Begründet wurde es von Horst Dietz, in der 3. Auflage neu bearbeitet von Sven Fischer und Christian Gierschek. , Tagfahrleuchten > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20141216, Produktform: Kartoniert, Autoren: Dietz, Horst~Fischer, Sven~Gierschek, Christian, Auflage: 15003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 573, Keyword: Elementarschadenversicherung; Hochwasserversicherung; Wohnflächenmodell; Feuerversicherung; VGB 2010; Gleitende Neuwertversicherung; Versicherungswert 1914; Leitungswasserversicherung; Sturmversicherung; Mietausfallversicherung, Fachschema: Versicherung - Versicherungskaufmann~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Recht/Sonstiges, Fachkategorie: Versicherung und Versicherungsmathematik, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: VVW-Verlag Versicherungs., Verlag: VVW-Verlag Versicherungs., Verlag: Verlag Versicherungswirtschaft GmbH & Co. KG, Länge: 240, Breite: 170, Höhe: 42, Gewicht: 1141, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,69,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wann Wohngebäudeversicherung abschließen Neubau?
Die Wohngebäudeversicherung sollte idealerweise abgeschlossen werden, sobald der Bau des neuen Gebäudes beginnt. Auf diese Weise ist das Gebäude von Anfang an gegen eventuelle Schäden abgesichert. Es ist wichtig, die Versicherung frühzeitig abzuschließen, da bereits während der Bauphase Risiken bestehen können, wie z.B. Schäden durch Naturkatastrophen oder Diebstahl von Baumaterialien. Zudem kann eine frühzeitige Absicherung auch die Finanzierung des Bauprojekts schützen, da Schäden am Gebäude zu Verzögerungen und zusätzlichen Kosten führen können. Es empfiehlt sich daher, sich rechtzeitig über die verschiedenen Versicherungsoptionen zu informieren und eine passende Wohngebäudeversicherung für den Neubau abzuschließen. **
-
Kann man Wohngebäudeversicherung absetzen?
Kann man Wohngebäudeversicherung absetzen? Die steuerliche Absetzbarkeit von Wohngebäudeversicherungen hängt von verschiedenen Faktoren ab, wie z.B. der Nutzung des Gebäudes. In der Regel können Vermieter die Kosten für die Wohngebäudeversicherung als Werbungskosten geltend machen. Für Selbstnutzer ist die steuerliche Absetzbarkeit in der Regel nicht möglich. Es empfiehlt sich, mit einem Steuerberater oder Finanzexperten zu sprechen, um genaue Informationen zur steuerlichen Absetzbarkeit der Wohngebäudeversicherung zu erhalten. **
-
Welche ist die beste Wohngebäudeversicherung?
Die Frage nach der besten Wohngebäudeversicherung ist nicht einfach zu beantworten, da dies von verschiedenen Faktoren abhängt. Zunächst sollte man prüfen, welche Leistungen die Versicherung anbietet und ob sie den individuellen Bedürfnissen entsprechen. Des Weiteren ist es wichtig, auf die Höhe der Deckungssumme und Selbstbeteiligung zu achten. Zudem spielen auch der Kundenservice, die Erreichbarkeit im Schadensfall und die Prämienhöhe eine Rolle bei der Auswahl der besten Wohngebäudeversicherung. Am besten ist es, verschiedene Angebote zu vergleichen und sich von Experten beraten zu lassen, um die passende Versicherung zu finden. **
-
Was deckt die Wohngebäudeversicherung ab?
Die Wohngebäudeversicherung deckt Schäden an der Bausubstanz eines Gebäudes ab, die durch Feuer, Sturm, Hagel, Leitungswasser oder Elementarschäden verursacht werden. Darunter fallen beispielsweise Schäden an Dach, Wänden, Fenstern, Türen und Installationen. Auch Schäden durch Vandalismus oder Einbruchdiebstahl können in manchen Fällen abgedeckt sein. Es ist wichtig, die genauen Leistungen und Bedingungen der Wohngebäudeversicherung im Vertrag zu prüfen, da diese je nach Anbieter variieren können. **

Wann brauche ich eine Wohngebäudeversicherung?
Eine Wohngebäudeversicherung wird in der Regel benötigt, wenn du Eigentümer eines Hauses oder einer Wohnung bist. Diese Versicherung schützt dein Gebäude vor Schäden durch Feuer, Sturm, Hagel, Leitungswasser und anderen Risiken. Es ist wichtig, eine Wohngebäudeversicherung abzuschließen, um im Falle eines Schadens finanziell abgesichert zu sein. Die Versicherung übernimmt in der Regel die Kosten für Reparaturen oder den Wiederaufbau deines Gebäudes. Es ist ratsam, sich frühzeitig über den Abschluss einer Wohngebäudeversicherung zu informieren, um im Ernstfall keine finanziellen Einbußen zu erleiden. **
Warum wird die Wohngebäudeversicherung teurer?
Die Wohngebäudeversicherung wird teurer, da die Versicherungsgesellschaften die steigenden Risiken und Schadensfälle berücksichtigen müssen. Dazu gehören zum Beispiel häufigere Naturkatastrophen wie Überschwemmungen, Stürme oder Waldbrände, die zu höheren Schadenssummen führen. Auch die steigenden Baukosten und Materialpreise spielen eine Rolle bei der Beitragserhöhung. Zudem können individuelle Faktoren wie der Zustand des Gebäudes oder die Lage eine Erhöhung des Versicherungsbeitrags zur Folge haben. Es ist wichtig, regelmäßig verschiedene Angebote zu vergleichen, um die beste und kosteneffizienteste Wohngebäudeversicherung zu finden. **
Top-Angebote
Produkte zum Begriff Wohngebäudeversicherung:
-
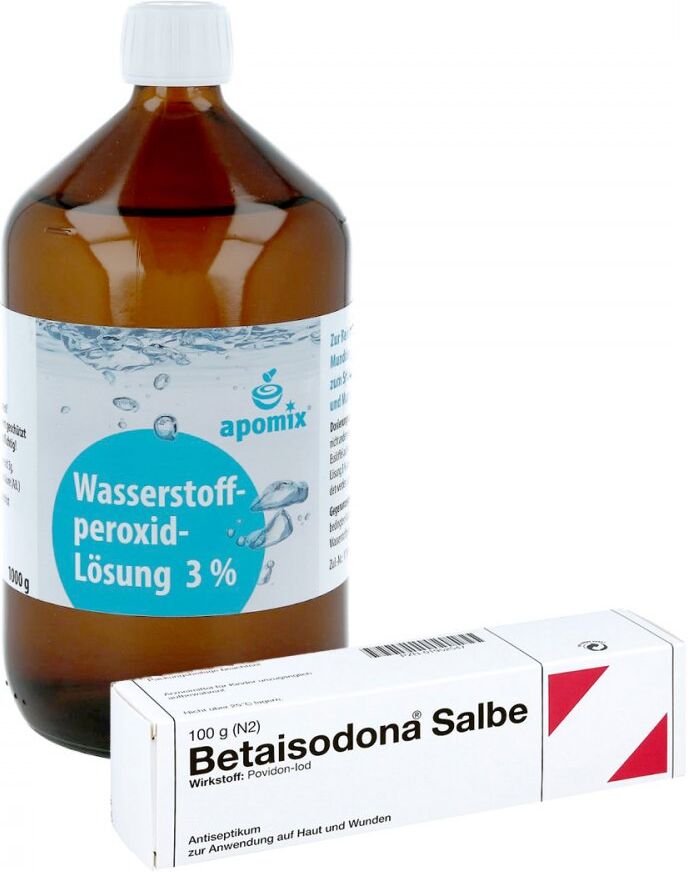
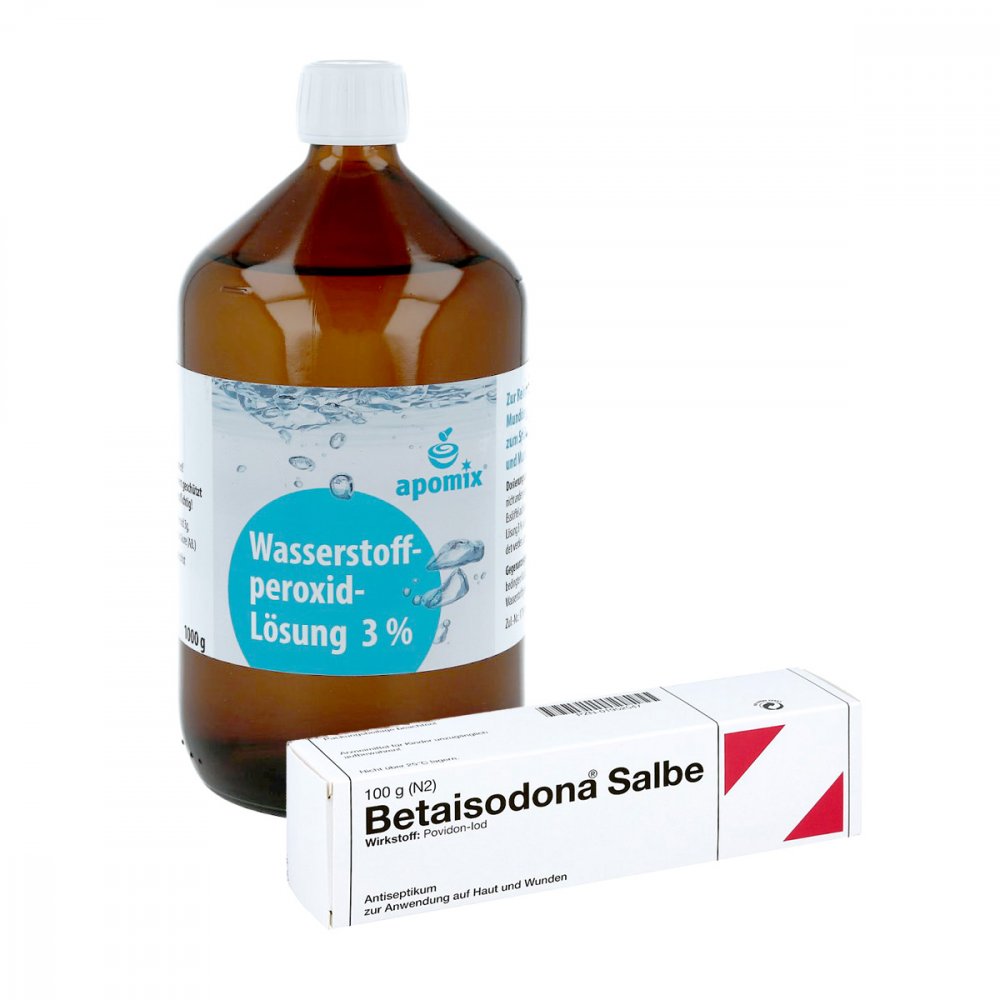
Set WundbehandlungAnwendungsgebiet von Set WundbehandlungWasserstoffperoxid 3% Dab 10 Lösung (1000 ml) Wasserstoffperoxid 3% Dab 10 Lösung dient zur Desinfektion von Haut und Wunden. Es wird zum Spülen und zur Reinigung von Wunden angewendet sowie zur Munddesinfizierung bei Mundgeruch. Weiterhin findet es Anwendung zur Spülung bei Zahnfleischblutungen und Mundschleimhautentzündungen. Betaisodona Salbe (100 g) Betaisodona Salbe ist ein keimtötendes Mittel (Antiseptikum)zur Anwendung auf Haut und Wunden.Betaisodona Salbe wird wiederholt zeitlich begrenzt ange-wendet als Antiseptikum bei geschädigter Haut, wie z. B.Dekubitus (Druckgeschwür), Ulcus cruris (Unterschenkelgeschwür), oberflächlichen Wunden und Verbrennungen,infizierten und superinfizierten Hauterkrankungen. Wirkstoffe / Inhaltsstoffe / ZutatenWasserstoffperoxid 3% Dab 10 Lösung 100 ml enthält: Wirkstoff: 3 g Wasserstoffperoxid. Sonstige Bestandteile: Gereinigtes Wasser, Phosphorsäure. 100 g von Betaisodona Salbe enthalten: 10 g Povidon-Iod miteinem Gehalt von 10% verfügbarem Iod. Das mittlere Molekulargewicht von Povidon beträgt etwa 40.000. Die sonstigen Bestandteile sind:Macrogole 400, 1000, 1500, 4000, Natriumhydrogencarbonat, gereinigtes WasserGegenanzeigenBetaisodona Salbe: Das Arzneimittel darf nicht angewendet werden:bei einer Schilddrüsenüberfunktion (Hyperthyreose) oder einer anderen bestehenden (manifesten) Schilddrüsenerkrankungbei der sehr seltenen chronischen Hautentzündung Dermatitis herpetiformis Duhringwährend und bis zum Abschluss einer Strahlentherapie mit Jod (Radio-Iod-Therapie) oder wenn bei Ihnen eine solche Behandlung geplant istwenn Sie überempfindlich (allergisch) gegen den Wirkstoff oder einen der sonstigen Bestandteile sindDosierungAnwendungsempfehlung von Wasserstoffperoxid 3% Dab 10 Lösung: Soweit nicht anders verordnet, vor der Anwendung 5 bis 10fach (etwa 1 bis 223,49 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Set Wundbehandlung - kleinAnwendungsgebiet von Set Wundbehandlung - kleinWasserstoffperoxid 3% Dab 10 Lösung (100g) Wasserstoffperoxid 3% Dab 10 Lösung dient zur Desinfektion von Haut und Wunden. Es wird zum Spülen und zur Reinigung von Wunden angewendet sowie zur Munddesinfizierung bei Mundgeruch. Weiterhin findet es Anwendung zur Spülung bei Zahnfleischblutungen und Mundschleimhautentzündungen. Betaisodona Salbe (25 g) Betaisodona Salbe ist ein keimtötendes Mittel (Antiseptikum)zur Anwendung auf Haut und Wunden.Betaisodona Salbe wird wiederholt zeitlich begrenzt ange-wendet als Antiseptikum bei geschädigter Haut, wie z. B.Dekubitus (Druckgeschwür), Ulcus cruris (Unterschenkelgeschwür), oberflächlichen Wunden und Verbrennungen,infizierten und superinfizierten Hauterkrankungen.Wirkstoffe / Inhaltsstoffe / ZutatenWasserstoffperoxid 3% Dab 10 Lösung 100 ml enthält: Wirkstoff: 3 g Wasserstoffperoxid. Sonstige Bestandteile: Gereinigtes Wasser, Phosphorsäure. 100 g von Betaisodona Salbe enthalten: 10 g Povidon-Iod miteinem Gehalt von 10% verfügbarem Iod. Das mittlere Molekulargewicht von Povidon beträgt etwa 40.000. Die sonstigen Bestandteile sind:Macrogole 400, 1000, 1500, 4000, Natriumhydrogencarbonat, gereinigtes WasserGegenanzeigen Betaisodona Salbe: Das Arzneimittel darf nicht angewendet werden:bei einer Schilddrüsenüberfunktion (Hyperthyreose) oder einer anderen bestehenden (manifesten) Schilddrüsenerkrankungbei der sehr seltenen chronischen Hautentzündung Dermatitis herpetiformis Duhringwährend und bis zum Abschluss einer Strahlentherapie mit Jod (Radio-Iod-Therapie) oder wenn bei Ihnen eine solche Behandlung geplant istwenn Sie überempfindlich (allergisch) gegen den Wirkstoff oder einen der sonstigen Bestandteile sindDosierungAnwendungsempfehlung von Wasserstoffperoxid 3% Dab 10 Lösung: Soweit nicht anders verordnet, vor der Anwendung 5 bis 10fach (etwa 1 b13,49 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Neudorff Malusan® WundverschlussNeudorff Malusan® Wundverschluss ist ein gebrauchsfertiges Wundverschlussmittel zum Einsatz an allen Obst-und Ziergehölzen. Der angetrocknete Belag bildet eine Schutzrinde, welche die schnelle Wundheilung fördert und zur Gesunderhaltung der Gehölze beiträgt. Diese mechanische Barriere verhindert das Eindringen von holzzerstörenden Organismen. Malusan® Wundverschluss tropft nicht und bildet nach dem Antrocknen einen gleichmäßigen, haltbaren und unauffälligen Belag von hoher Elastizität. Malusan® Wundverschluss kann auch bei leichtem Frost (bis -2 °C) verstrichen werden.11,29 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Hansaplast WundheilsalbeAnwendungsgebiet von Hansaplast WundheilsalbeHansaplast Wundheilsalbe – Zur Behandlung von Wunden und geschädigter Haut. Helfen Sie Ihrer Wunde mit der Hansaplast Wundheilsalbe, sicher, schnell und mit einem geringeren Narbenrisiko zu heilen. . : Hansaplast Wundheilsalbe unterstützt die natürliche Heilung von kleineren, oberflächlichen Wunden wie zum Beispiel Schnittwunden, Schürfwunden, Kratzern und kleineren Brandwunden 1. und 2. Grades. Die Hansaplast Wundheilsalbe kann in jeder Phase des Heilungsprozesses auf oberflächliche, offene Wunden sowie auf geschädigte Haut aufgetragen werden. Wirkstoffe / Inhaltsstoffe / ZutatenElektrolythaltige Lösung Polyhexanid 0,02% GegenanzeigenBei bekannter Überempfindlichkeit gegenüber einem der oben genannten Inhaltsstoffe sollte dieses Produkt nicht angewendet werden.DosierungBlutung stoppen. Sanft reinigen und die Wunde oder den Hautbereich trocknen. Vorsichtig einen dünnen Film ein bis zwei Mal am Tag auftragen. Stellen Sie sicher, dass die Tube nicht mit der Wunde in Kontakt kommt. Regelmäßig wiederholen bis due Heilung abgeschlossen ist. Kann in jeder Phase des Heilungprozess angewendet werden. Wenn notwendig, die Wunde mit einem Pflaster, Wundverband oder einer Kompresse abdecken. Täglich wechseln, wenn nicht anders von dem Arzt empfohlen.HinweiseÄhnliche Suchbegriffe: Hansaplast, Wundspray, Hautverletzungen, Schürfwunden, Schnittwunden, Risswunden, Desinfektion, Wunde, Alkoholfrei, brennt nicht, Infektion, Wundheilung Hansaplast Wundheilsalbe können in Ihrer Versandapotheke www.juvalis.de erworben werden.3,66 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Wer braucht Wohngebäudeversicherung?
Die Wohngebäudeversicherung ist für alle Hausbesitzer oder Eigentümer von Immobilien unverzichtbar. Sie schützt das Gebäude vor Schäden durch Feuer, Sturm, Hagel, Leitungswasser und anderen Risiken. Ohne eine Wohngebäudeversicherung müsste der Eigentümer im Falle eines Schadens die gesamten Reparatur- oder Wiederbeschaffungskosten selbst tragen. Besonders in Regionen mit erhöhtem Risiko für Naturkatastrophen oder anderen Schadensfällen ist eine Wohngebäudeversicherung dringend empfohlen. Letztendlich bietet die Wohngebäudeversicherung finanzielle Sicherheit und Schutz für das Zuhause und sollte daher von jedem Hausbesitzer in Betracht gezogen werden. **
-
Wer braucht eine Wohngebäudeversicherung?
Wer braucht eine Wohngebäudeversicherung? Eine Wohngebäudeversicherung ist für Hausbesitzer oder Eigentümer von Wohngebäuden unerlässlich, da sie Schutz vor Schäden bietet, die durch Feuer, Sturm, Hagel, Leitungswasser oder andere Risiken verursacht werden können. Auch für Vermieter ist eine Wohngebäudeversicherung wichtig, um ihr Eigentum abzusichern und finanzielle Verluste im Falle eines Schadens zu vermeiden. Mieter hingegen benötigen in der Regel keine Wohngebäudeversicherung, da sie nicht für die Versicherung des Gebäudes, sondern lediglich für ihren Hausrat zuständig sind. Es ist ratsam, sich von einem Versicherungsexperten beraten zu lassen, um festzustellen, ob eine Wohngebäudeversicherung in der jeweiligen Situation notwendig ist. **
-
Wann Wohngebäudeversicherung abschließen Neubau?
Die Wohngebäudeversicherung sollte idealerweise abgeschlossen werden, sobald der Bau des neuen Gebäudes beginnt. Auf diese Weise ist das Gebäude von Anfang an gegen eventuelle Schäden abgesichert. Es ist wichtig, die Versicherung frühzeitig abzuschließen, da bereits während der Bauphase Risiken bestehen können, wie z.B. Schäden durch Naturkatastrophen oder Diebstahl von Baumaterialien. Zudem kann eine frühzeitige Absicherung auch die Finanzierung des Bauprojekts schützen, da Schäden am Gebäude zu Verzögerungen und zusätzlichen Kosten führen können. Es empfiehlt sich daher, sich rechtzeitig über die verschiedenen Versicherungsoptionen zu informieren und eine passende Wohngebäudeversicherung für den Neubau abzuschließen. **
-
Kann man Wohngebäudeversicherung absetzen?
Kann man Wohngebäudeversicherung absetzen? Die steuerliche Absetzbarkeit von Wohngebäudeversicherungen hängt von verschiedenen Faktoren ab, wie z.B. der Nutzung des Gebäudes. In der Regel können Vermieter die Kosten für die Wohngebäudeversicherung als Werbungskosten geltend machen. Für Selbstnutzer ist die steuerliche Absetzbarkeit in der Regel nicht möglich. Es empfiehlt sich, mit einem Steuerberater oder Finanzexperten zu sprechen, um genaue Informationen zur steuerlichen Absetzbarkeit der Wohngebäudeversicherung zu erhalten. **
Ähnliche Suchbegriffe für Wohngebäudeversicherung
-
ManukaLind WundheilsalbeAnwendungsgebiet von ManukaLind Wundheilsalbe ManukaLind Wundheilsalbe eignet sich zur Behandlung von Wunden und Hautirritationen in allen Stadien der Wundheilung. Die einzigartige Zusammensetzung der ManukaLind Produkte beruht auf dem neuseeländischen Phänomen des Manuka Honigs. Dieser wird in Neuseeland von Honigbienen aus der Südseemyrte gewonnen und wird dort schon seit vielen Generationen als Heilmittel verwendet. Er besitzt stark antibakterielle und zellerneuernde Eigenschaften und fördert so die Wundheilung unter optimal feuchten Bedingungen des Wundmilieus. ManukaLind Wundheilsalbe enthält Manuka-Honig mit einem besonders hohen Anteil an Methylglyoxal (MGO 514+), einem Zuckerabbauprodukt, das in bis zu 100-fach höherer Konzentration vorhanden ist als in herkömmlichen Honigsorten. Aufgrund dieses einzigartigen Naturphänomens und der damit einhergehenden antibakteriellen Eigenschaften wird Manuka-Honig von Experten weltweit geschätzt. ManukaLind Wundheilsalbe kann bei Hautirritationen und Wunden angewendet werden. Dazu zählen: Akute und chronische Wunden und Ulcus, chirurgische Wunden, infizierte Wunden, Operationswunden, Verbrennungen (Grad I und II) und Verbrühungen, nekrotische Wunden, belegte Wunden, diabetische Wunden, Dekubitus, schlecht heilende Wunden, Schnitt- und Schürfwunden, oberflächliche Wunden, Narbenpflege bei genähten Wunden, Bisswunden, Hautreizungen, Fuß- und Beingeschwüre (venös, arteriell).Wirkungsweise von ManukaLind Wundheilsalbe 1. ReinigungWirkt wundreinigend und sorgt für einen effektiven, natürlichen Schutz vor Bakterien und eindringenden Keimen. 2. SchutzSorgt aufgrund seiner einzigartigen antimikrobiellen Eigenschaften für einen effektiven (natürlichen) Schutz vor Bakterien und eindringenden Keimen. 3. WundheilungBeschleunigt die Wundheilung und verringert NarbenbildungFördert die Wundgranulation und wirkt Wundgeruch entgegenNimmt die Spannung der Haut und sorgt für Entl40,96 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Dietz, Horst: WohngebäudeversicherungWohngebäudeversicherung , Ein detaillierter Überblick über die vertraglichen Grundlagen und den Deckungsumfang anhand der Musterbedingungen VGB 2010 des Gesamtverbands der Deutschen Versicherungswirtschaft (GDV): Dieser Kommentar zur Wohngebäudeversicherung bietet auch in der aktualisierten 3. Auflage ein ideales Arbeitsinstrument für alle Mitarbeiter von Antragsaufnahme- und Leistungsabteilungen, Versicherungsvermittler und -makler, Sachverständige, Gutachter, Richter und Rechtsanwälte! Die Wohngebäudeversicherung ist durch die Zunahme von Stürmen, Überschwemmungen und Hochwasser und anderen Naturereignissen in den Fokus von Medien und Öffentlichkeit gerückt. Nicht zuletzt Flutkatastrophen sorgten dafür, dass im Rahmen der Berichterstattung immer wieder nach der Versicherbarkeit der entstandenen Schäden gefragt wurde. Die Versicherungswirtschaft hat auf die an sie gestellten Anforderungen reagiert: Weitere Elementargefahren wurden in die Grunddeckung der Wohngebäudeversicherung aufgenommen. Auch mit der Aufnahme von Überspannungsschäden durch Blitz und Gewitter wurde die Deckung erheblich erweitert. Der hilfreiche Kommentar orientiert sich an der Reihenfolge der einzelnen Bestimmungen. Dies ermöglicht den in der täglichen Arbeit unentbehrlichen schnellen Zugriff auf einzelne Problembereiche. Neben der aktuellen Gesetzeslage und der neuesten Rechtsprechung werden auch wichtige Deckungserweiterungen berücksichtigt. Das Standardwerk bietet auch in der Ausbildung wertvolle Unterstützung. Begründet wurde es von Horst Dietz, in der 3. Auflage neu bearbeitet von Sven Fischer und Christian Gierschek. , Tagfahrleuchten > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20141216, Produktform: Kartoniert, Autoren: Dietz, Horst~Fischer, Sven~Gierschek, Christian, Auflage: 15003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 573, Keyword: Elementarschadenversicherung; Hochwasserversicherung; Wohnflächenmodell; Feuerversicherung; VGB 2010; Gleitende Neuwertversicherung; Versicherungswert 1914; Leitungswasserversicherung; Sturmversicherung; Mietausfallversicherung, Fachschema: Versicherung - Versicherungskaufmann~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Recht/Sonstiges, Fachkategorie: Versicherung und Versicherungsmathematik, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: VVW-Verlag Versicherungs., Verlag: VVW-Verlag Versicherungs., Verlag: Verlag Versicherungswirtschaft GmbH & Co. KG, Länge: 240, Breite: 170, Höhe: 42, Gewicht: 1141, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,69,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lemberg, Jörg E. G.: WohngebäudeversicherungWohngebäudeversicherung , Eine Erläuterung anhand praktischer Fälle , Bremsscheiben > Bremsen & Bremsenteile , Auflage: 3. Auflage, Erscheinungsjahr: 20240131, Produktform: Kartoniert, Titel der Reihe: Grundlagen und Praxis##, Autoren: Lemberg, Jörg E. G.~Luksch, Andreas S., Auflage: 24003, Auflage/Ausgabe: 3. Auflage, Keyword: Arbeitsalltag; Blitz; Brand; Brennen; Einsteiger; Entschädigung; Explosion; Feuer; Fälle; GDV; Gefahren; Haus; Lawine; Lemberg; Luftfahrzeuge; Luksch; Lösung; Praxis; Proximus; Regen; Schadensfall; Schnee; Sturm; Synopse; VVW; Versicherung; Vulkan; Wert; Wohngebäude, Fachschema: Assekuranz~Krankenversicherung / Privatversicherung~Privatversicherung~Versicherung / Privatversicherung~Versicherung - Versicherungskaufmann~Wirtschaftsgesetz~Wirtschaftsrecht~Eigentum / Wohneigentum~Wohneigentum~Privatrecht~Zivilgesetz~Zivilrecht, Warengruppe: HC/Privatrecht/BGB, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Seitenanzahl: VIII, Seitenanzahl: 219, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: VVW-Verlag Versicherungs., Verlag: VVW-Verlag Versicherungs., Verlag: Verlag Versicherungswirtschaft GmbH & Co. KG, Länge: 240, Breite: 170, Höhe: 16, Gewicht: 442, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,34,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Set Wundbehandlung 08101258Anwendungsgebiet von Set WundbehandlungWasserstoffperoxid 3% Dab 10 Lösung (1000 ml) Wasserstoffperoxid 3% Dab 10 Lösung dient zur Desinfektion von Haut und Wunden. Es wird zum Spülen und zur Reinigung von Wunden angewendet sowie zur Munddesinfizierung bei Mundgeruch. Weiterhin findet es Anwendung zur Spülung bei Zahnfleischblutungen und Mundschleimhautentzündungen. Betaisodona Salbe (100 g) Betaisodona Salbe ist ein keimtötendes Mittel (Antiseptikum)zur Anwendung auf Haut und Wunden.Betaisodona Salbe wird wiederholt zeitlich begrenzt ange-wendet als Antiseptikum bei geschädigter Haut, wie z. B.Dekubitus (Druckgeschwür), Ulcus cruris (Unterschenkelgeschwür), oberflächlichen Wunden und Verbrennungen,infizierten und superinfizierten Hauterkrankungen. Wirkstoffe / Inhaltsstoffe / ZutatenWasserstoffperoxid 3% Dab 10 Lösung 100 ml enthält: Wirkstoff: 3 g Wasserstoffperoxid. Sonstige Bestandteile: Gereinigtes Wasser, Phosphorsäure. 100 g von Betaisodona Salbe enthalten: 10 g Povidon-Iod miteinem Gehalt von 10% verfügbarem Iod. Das mittlere Molekulargewicht von Povidon beträgt etwa 40.000. Die sonstigen Bestandteile sind:Macrogole 400, 1000, 1500, 4000, Natriumhydrogencarbonat, gereinigtes WasserGegenanzeigenBetaisodona Salbe: Das Arzneimittel darf nicht angewendet werden:bei einer Schilddrüsenüberfunktion (Hyperthyreose) oder einer anderen bestehenden (manifesten) Schilddrüsenerkrankungbei der sehr seltenen chronischen Hautentzündung Dermatitis herpetiformis Duhringwährend und bis zum Abschluss einer Strahlentherapie mit Jod (Radio-Iod-Therapie) oder wenn bei Ihnen eine solche Behandlung geplant istwenn Sie überempfindlich (allergisch) gegen den Wirkstoff oder einen der sonstigen Bestandteile sindDosierungAnwendungsempfehlung von Wasserstoffperoxid 3% Dab 10 Lösung: Soweit nicht anders verordnet, vor der Anwendung 5 bis 10fach (etwa 1 bis 226,89 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche ist die beste Wohngebäudeversicherung?
Die Frage nach der besten Wohngebäudeversicherung ist nicht einfach zu beantworten, da dies von verschiedenen Faktoren abhängt. Zunächst sollte man prüfen, welche Leistungen die Versicherung anbietet und ob sie den individuellen Bedürfnissen entsprechen. Des Weiteren ist es wichtig, auf die Höhe der Deckungssumme und Selbstbeteiligung zu achten. Zudem spielen auch der Kundenservice, die Erreichbarkeit im Schadensfall und die Prämienhöhe eine Rolle bei der Auswahl der besten Wohngebäudeversicherung. Am besten ist es, verschiedene Angebote zu vergleichen und sich von Experten beraten zu lassen, um die passende Versicherung zu finden. **
-
Was deckt die Wohngebäudeversicherung ab?
Die Wohngebäudeversicherung deckt Schäden an der Bausubstanz eines Gebäudes ab, die durch Feuer, Sturm, Hagel, Leitungswasser oder Elementarschäden verursacht werden. Darunter fallen beispielsweise Schäden an Dach, Wänden, Fenstern, Türen und Installationen. Auch Schäden durch Vandalismus oder Einbruchdiebstahl können in manchen Fällen abgedeckt sein. Es ist wichtig, die genauen Leistungen und Bedingungen der Wohngebäudeversicherung im Vertrag zu prüfen, da diese je nach Anbieter variieren können. **
-
Wann brauche ich eine Wohngebäudeversicherung?
Eine Wohngebäudeversicherung wird in der Regel benötigt, wenn du Eigentümer eines Hauses oder einer Wohnung bist. Diese Versicherung schützt dein Gebäude vor Schäden durch Feuer, Sturm, Hagel, Leitungswasser und anderen Risiken. Es ist wichtig, eine Wohngebäudeversicherung abzuschließen, um im Falle eines Schadens finanziell abgesichert zu sein. Die Versicherung übernimmt in der Regel die Kosten für Reparaturen oder den Wiederaufbau deines Gebäudes. Es ist ratsam, sich frühzeitig über den Abschluss einer Wohngebäudeversicherung zu informieren, um im Ernstfall keine finanziellen Einbußen zu erleiden. **
-
Warum wird die Wohngebäudeversicherung teurer?
Die Wohngebäudeversicherung wird teurer, da die Versicherungsgesellschaften die steigenden Risiken und Schadensfälle berücksichtigen müssen. Dazu gehören zum Beispiel häufigere Naturkatastrophen wie Überschwemmungen, Stürme oder Waldbrände, die zu höheren Schadenssummen führen. Auch die steigenden Baukosten und Materialpreise spielen eine Rolle bei der Beitragserhöhung. Zudem können individuelle Faktoren wie der Zustand des Gebäudes oder die Lage eine Erhöhung des Versicherungsbeitrags zur Folge haben. Es ist wichtig, regelmäßig verschiedene Angebote zu vergleichen, um die beste und kosteneffizienteste Wohngebäudeversicherung zu finden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.